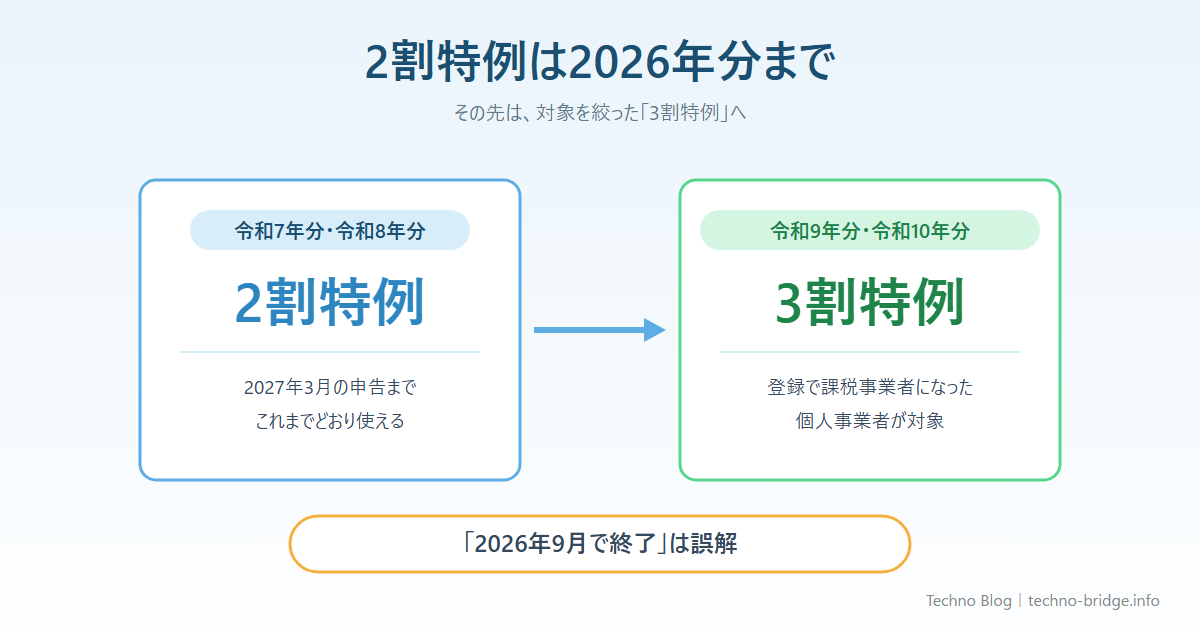
「2割特例、2026年9月で終わるらしい」——そんな噂を目にして、消費税の負担が急に増えるのではと心配になった方、いませんか。実はこの「2026年9月終了」という情報、正確ではありません。個人事業者であれば、2割特例は2026年分(2027年3月申告)まで、これまでどおり使えます。
その先、令和9・10年分(2027・2028年分)には「3割特例」が控えていますが、こちらは対象者がぐっと狭い。業種によっては簡易課税のほうが得になるケースもあります。
「2026年9月で終了」は誤解——2割特例は2026年分の申告まで使える
巷の解説記事には「2割特例は2026年9月で終了」と書かれたものが目立ちます。「制度が変わるタイミング」と「いつまで使えるか」の取り違えでしょう。
国税庁のQ&A(問117-3)には「令和8年をもって2割特例を適用することができなくなる」と明記されています(2026年9月12日確認)。これが指しているのは、令和8年分(2026年分)の消費税確定申告——つまり2027年3月の申告まで使える、ということ。「9月に切れる」のではなく、「令和8年分の申告が最後」というのが正確な理解です。
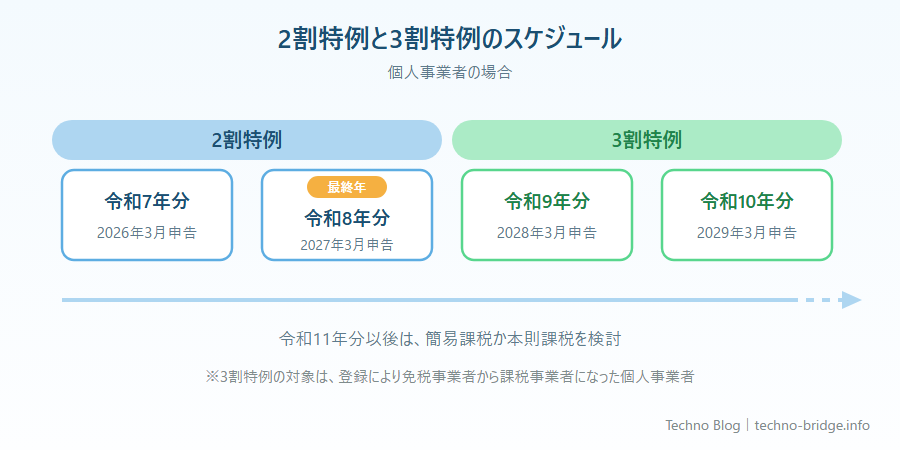
課税期間と申告時期の対応を整理すると、こうなります。
| 課税期間(個人事業者) | 消費税確定申告の時期 | 2割特例の可否 |
|---|---|---|
| 令和7年分(2025年分) | 2026年3月 | ○利用可 |
| 令和8年分(2026年分) | 2027年3月 | ○利用可(最終年) |
| 令和9年分(2027年分) | 2028年3月 | ×(3割特例へ) |
| 令和10年分(2028年分) | 2029年3月 | ×(3割特例へ) |
まずはこの表で、自分が今どの年分にいるか確認してみてください。なお2割特例にも適用の要件があります。自分が対象かどうかは、国税庁のインボイス制度特設サイトで確認しておくと確実です。
2027・2028年分は「3割特例」へ——ただし対象は限られる
2026年分の次、令和9年分・令和10年分(2027年分・2028年分)の消費税確定申告では、「3割特例」という制度が使えるようになります。売上にかかる消費税額の3割を納めればよい、というシンプルな仕組みです。
ここで一番大事なのが対象者の範囲。国税庁の「令和8年度税制改正特集」は、3割特例をこう説明しています。
インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者に係る令和9年分・令和10年分の消費税の確定申告において納付税額を売上税額の3割とすることができる特例です。
——国税庁「令和8年度税制改正特集」(2026年9月12日確認)
読み飛ばしやすいのですが、「登録したことによって免税事業者から課税事業者になった」個人事業者が対象です。もともと課税事業者だった個人事業者は含まれません。「個人事業主なら誰でも使える」と誤読しやすいところなので、ここは正確に押さえておきたいところ。
要件を整理すると、次のとおりです。
| 項目 | 内容 |
|---|---|
| 対象年分 | 令和9年分・令和10年分(2027年分・2028年分) |
| 対象者 | インボイス発行事業者の登録を受けたことにより免税事業者から課税事業者となった個人事業者(法人と、元々課税事業者だった個人事業者は対象外) |
| 要件① | 個人事業者であること |
| 要件② | 基準期間(適用年の2年前。令和9年分なら令和7年、令和10年分なら令和8年)の課税売上高が1,000万円以下 |
| 要件③ | インボイス発行事業者の登録を受けていること |
法人は3割特例の対象外です。簡易課税(要件を満たす場合)か本則課税のいずれかを検討することになります。詳しくは顧問税理士に確認してください。
実は簡易課税のほうが得な業種もある——国税庁Q&Aの判断材料
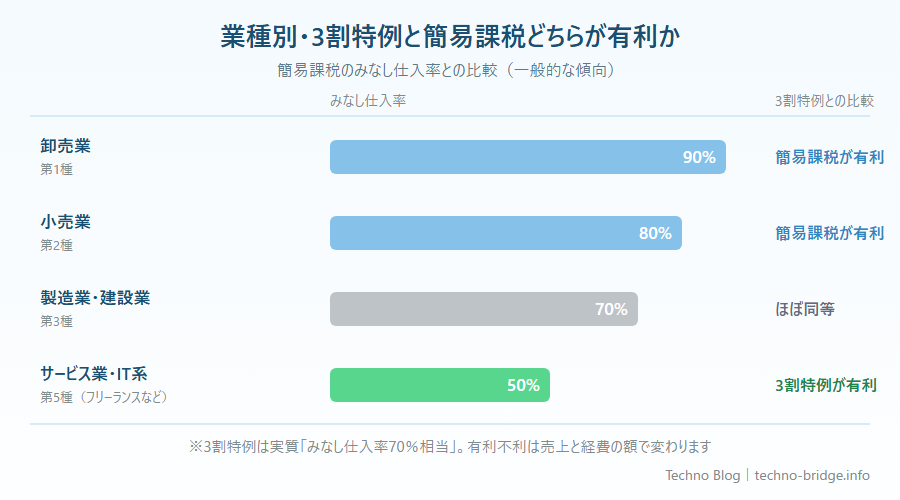
3割特例、実質的には「みなし仕入率70%相当」の制度です。簡易課税制度のみなし仕入率と並べてみると、業種によって有利不利がはっきり分かれます。
国税庁のQ&A(問117-3)をもとに整理したのが、次の表。
| 事業区分(簡易課税) | みなし仕入率 | 3割特例との比較 |
|---|---|---|
| 第1種(卸売業) | 90% | 簡易課税が有利 |
| 第2種(小売業) | 80% | 簡易課税が有利 |
| 第3種(製造業・建設業など) | 70% | ほぼ同等 |
| 第4種(上記・第5種・第6種以外) | 60% | 3割特例が有利になりやすい |
| 第5種(サービス業・IT系フリーランスなど) | 50% | 3割特例が有利になりやすい |
卸売業や小売業は簡易課税のほうが納付税額を抑えやすい計算に。製造業・建設業はほぼ同等です。サービス業やIT系フリーランス(第5種・みなし仕入率50%)は、3割特例のほうが有利になりやすい、というのがポイント。
私の周りにもIT系のフリーランスは多いのですが、そもそも仕入れがほとんど発生しない仕事なので、簡易課税の50%という数字に納得しきれていない人は少なくありません。3割特例は、そういう業種にとっては朗報かもしれません。
ただしどちらが得かは、実際の売上と経費の額次第で変わります。最終判断は顧問税理士か税務署に確認してください。
簡易課税へ切り替えるなら、知っておきたい手続きと注意点
2割特例・3割特例を使った翌課税期間から簡易課税に切り替えたい場合、通常なら「前課税期間の末日まで」に届出書を出す必要があります。ただしこのケースには円滑化措置があり、その課税期間の申告期限までに「消費税簡易課税制度選択届出書」を提出すればよいことになっています。
「切り替えを決めたのに、前年末までの届出を逃して1年待つ」——これを防げる、ありがたい措置ですね。
ただし、この期限には例外があります。国税庁「令和8年度税制改正特集」の注記です。
「2割特例」の適用を受けた課税期間の翌課税期間が、令和8年9月30日以前に終了する課税期間である場合は、その課税期間の末日までとなります。
——国税庁「令和8年度税制改正特集」(2026年9月12日確認)
どの課税期間がこれに当たるかは、いつ2割特例を使ったかで変わります。切り替えを決めたら、国税庁の原文か顧問税理士に確認してください。
あわせて留意しておきたい点も3つあります。
- 簡易課税は基準期間の課税売上高が5,000万円以下であることが条件
- いったん選ぶと2年間は継続が必要
- 多額の設備投資がある年は、一般課税でないと消費税の還付を受けられない
免税事業者のままの人にも関係ある話——取引先の仕入税額控除、経過措置が2年延長
自分はまだインボイス発行事業者に登録していない、という方にも関係する話をひとつ。免税事業者などからの仕入れについては、取引先(買手)側が一部を控除できる経過措置——いわゆる「7・5・3割控除」があります。財務省「令和8年度税制改正の大綱」によると、この適用期限が2年延長されました(2026年9月12日確認)。
| 期間 | 控除割合 |
|---|---|
| 令和8年10月1日〜令和10年9月30日 | 70% |
| 令和10年10月1日〜令和12年9月30日 | 50% |
| 令和12年10月1日〜令和13年9月30日 | 30% |
あわせて、控除の対象にも上限が入りました。一の免税事業者等からの課税仕入れの合計額が年1億円(改正前:10億円)を超える部分には、この控除が使えません(令和8年10月1日以後に開始する課税期間から。同大綱による)。
取引先が受けられる控除の範囲が変わることで、登録するかどうかの検討材料も変わってくるかもしれません。深追いはしませんが、頭の片隅には置いておきたいところ。
まとめ
要点を整理します。
- 2割特例は令和8年分(2026年分、2027年3月申告)まで使える
- 令和9・10年分(2027・2028年分)は、インボイス登録により課税事業者になった個人事業者限定の「3割特例」へ
- 有利不利は業種で分かれる。卸売業・小売業は簡易課税、サービス業やIT系フリーランスは3割特例が有利になりやすい
- 最終的な有利不利の判断は、顧問税理士か税務署に確認するのが確実
まずは自分の事業区分で、直近の申告書をもとにざっくり計算してみてください。数字を並べてみると、どちらが向いているか意外と見えてくるもの。迷ったら顧問税理士に相談するのが確実です。
税制改正つながりでは、少額減価償却資産の特例、40万円に(少額減価償却資産の特例)もあわせてどうぞ。
制度改正のたびに情報収集や書類対応に追われている、という声もよく聞きます。インボイスの電子データ保存を自動化したい方は電帳法ファイル自動整理+インボイス番号自動チェックの作り方をどうぞ。経理まわりをまとめて見直したいなら中小企業の経理を自動化するアイデア20選も参考になるはずです。
私はIT業務歴約30年、インフラ構築からAI活用まで一人でこなしてきた人間。税務判断そのものにはお答えできませんが、経理のデジタル化やAI活用のご相談は承っています。気になる方は、お問い合わせページからどうぞ。
参考資料
- 国税庁「令和8年度税制改正特集」(インボイス制度特設サイト)(2026年9月12日確認)
- 国税庁「2割特例 特設ページ」(2026年9月12日確認)
- 国税庁 インボイス制度に関するQ&A 問115-2「3割特例の適用ができない課税期間」(令和8年4月追加・PDF)(2026年9月12日確認)
- 国税庁 インボイス制度に関するQ&A 問117-3「3割特例を適用するよりも簡易課税制度を適用した方が納付税額が少なくなる場合」(令和8年4月追加・PDF)(2026年9月12日確認)
- 財務省「令和8年度税制改正の大綱(4/9)四 消費課税」(2026年9月12日確認)
コメント