パソコンを買い替えたいけれど、経費にできるタイミングがよくわからない。そう感じている経営者や個人事業主の方は、意外と多いはずです。
実は令和8年4月から、少額資産として一括で経費にできる金額の基準が引き上げられました。対象は法人だけではなく、個人事業主も。この記事で整理するのは、制度の変更点、個人事業主が使うための手続き、そして見落とされがちな注意点の3つ。パソコンそのものの選び方については、別記事で扱う予定です。
少額減価償却資産の特例とは|パソコン購入と何の関係がある?
「減価償却」という言葉、聞いたことはあっても中身まで説明できる方は少ないかもしれません。パソコンのような高額な資産を買った場合、税務上は原則、購入した年に全額を経費にできない仕組みになっています。使用できる期間、いわゆる耐用年数に応じて、何年かに分けて少しずつ経費にしていく。これが減価償却の基本ルールです。
ところが「少額減価償却資産の特例」を使うと、一定額未満の資産に限り、購入した年に全額を必要経費(法人なら損金)にできます。数年で型落ちしやすいパソコンにとっては、ありがたい制度と言えるでしょう。今回の改正のポイントは、この「一定額未満」のラインが引き上げられたことです。
実は、資産の金額によって経費化のルールはいくつかの段階に分かれています。まずは全体像から。
| 取得価額 | 経費化のルール |
|---|---|
| 10万円未満 | 全額をその年の必要経費に |
| 10万円以上20万円未満 | 3年均等償却(一括償却資産) |
| 20万円以上40万円未満(令和8年4月以降・要件を満たす場合) | 少額減価償却資産の特例で全額を経費に |
| 40万円以上 | 通常の減価償却(耐用年数に応じて複数年で経費化) |
ここで一つ、当たり前だけれど見落とされやすい点に触れておきます。「経費にできる」ことは、「お金が戻ってくる」ことと同じではない。あくまで課税所得(税金の計算のもとになる利益)を圧縮できるだけで、パソコンの購入代金そのものが手元に戻ってくるわけではないのです。この点は勘違いしやすいので、先に押さえておいてください。
令和8年4月から何が変わった?4つのポイント
改正の内容は、中小企業庁「少額減価償却資産の特例」と国税庁「令和8年度 法人税関係法令の改正の概要」をもとに整理すると、次の4点に集約されます。
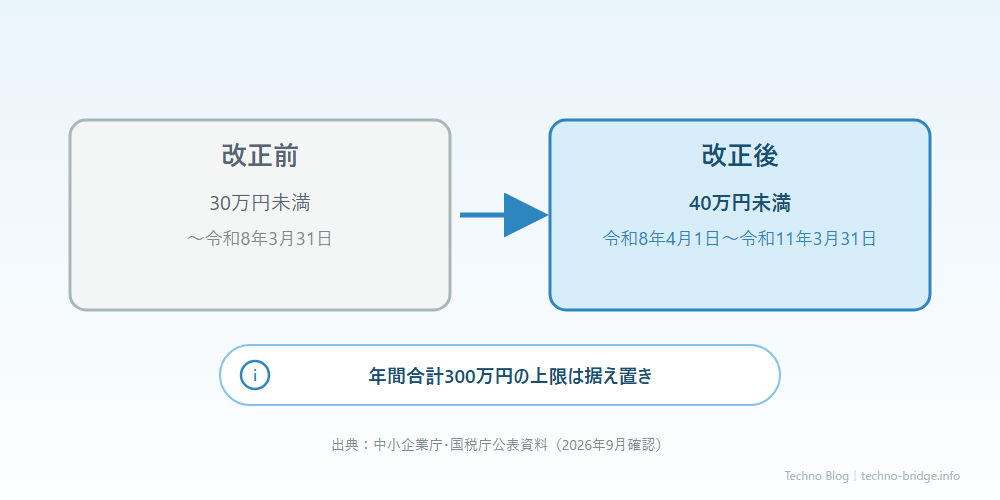
- いつから:令和8年4月1日以後に取得等をする資産から適用されます。判定は「取得等をする日」で行うため、施行日をまたぐ購入でも取得日基準で考えます
- いくらまで:取得価額の基準が30万円未満から40万円未満に引き上げられました
- いつまで:適用期限が3年延長され、令和11年3月31日(令和10年度末)までとなりました(国税庁「令和8年度 法人税関係法令の改正の概要」)
- 上限は変わらない:年間合計300万円という上限は据え置きです。40万円未満のパソコンを何台買っても、他の少額資産と合わせて年300万円を超えた分は対象外になります
このうち見落とされやすいのが4番目の「年300万円の上限」でしょう。40万円という数字だけが独り歩きすると、際限なく使える制度のように感じてしまいます。実際には年間の枠自体は増えていないので、「40万円未満のものを、年300万円まで」という2つの条件をセットで覚えておくのが確実です。
個人事業主・フリーランスも対象|青色申告での手続き
この特例、法人向けの制度だと思われがちですが、個人事業主も対象です。根拠になっているのは租税特別措置法28条の2。中小企業庁の資料でも、法人・個人事業主の両方が対象と明記されています。
手続きも決して難しくありません。個人事業主の場合は、青色申告決算書の「減価償却費の計算」欄にある「摘要」欄に「措法28の2」と記載するだけ。法人の場合は、確定申告書に添える様式である別表への記載と、適用額明細書の添付が必要になります。申告のときに一手間かかるだけで、あとは通常の確定申告の流れと変わりません。
一方で、正直に書いておきたい点もあります。対象となる法人からは「常時使用する従業員数が400人を超える法人」が除外されるようになりました。改正前の除外基準は500人超。つまり、対象範囲はむしろ狭くなっています。もっとも、この読者層——中小企業や個人事業主の方——にとっては、ほぼ影響のない変更のはずです。
パソコンは今年買うと得か|判断のヒント
ここまでの内容を、パソコン購入の判断にどう活かせるか。先に言ってしまうと、「40万円未満に収まる構成なら、購入した年に全額を経費にできる」というのが、この特例が示す判断材料です。
ローカルLLM(自社のパソコン上で動かすAI)用にパソコンを選ぶ場合で考えてみます。処理するAIモデルの規模がそこまで大きくなければ、ミドルクラスのグラフィックボードを積んだ構成に収まりやすく、40万円未満に収まりやすい傾向。逆に大きめのモデルを快適に動かそうとしてハイエンドのグラフィックボードを選ぶと、40万円を超えやすく、この特例の対象から外れる可能性が高まります。金額の当てはめ方は構成によって変わるので、「収まりやすい」「超えやすい」という相対的な感覚で捉えてください。
ただし、ここで一つ釘を刺しておきます。「今年中に買わないと損」という話ではありません。必要のないパソコンを、特例があるからという理由だけで買えば、それは単なる支出。経費にできても、支払ったお金そのものが減るわけではないのです。得か損かは、そもそも会社の利益状況(黒字か赤字か)によっても変わってくるもの。あくまで「一括で経費にできる選択肢がある」という前提で、検討材料の一つにしていただければと思います。
注意点|国税庁タックスアンサーはまだ改正前の表記のまま
ここで一つ、実務上とても重要な注意点をお伝えします。国税庁のタックスアンサー(No.5408、No.2100)は、2026年9月6日時点で「30万円未満」という改正前の記載のまま。ページの日付表記を見ると「令和7年4月1日現在法令等」となっており、今回の改正が反映されていません。
つまり、「国税庁のサイトで確認しよう」と思って検索し、たまたまこの2ページにたどり着いた読者は、「30万円が正しい」と誤解してしまう可能性があります。この記事ではあえてタックスアンサーへのリンクを貼らず、中小企業庁の特例ページと国税庁の改正概要PDFへのリンクにとどめました。制度を自分で確認したい方は、そちらを見てください。
もし国税庁サイトを直接検索して「30万円」という記載を見つけたとしても、それは改正前の情報である可能性がある——このことだけは、頭の片隅に置いておいてほしいです。
まとめ|判断は税理士・税務署にも確認を
ここまでの内容を整理します。
- 令和8年4月1日以後取得のパソコン等から、40万円未満なら一括で経費にできる(令和11年3月31日まで)
- 年間合計300万円の上限は変わらない
- 個人事業主も対象。青色申告決算書の摘要欄に「措法28の2」の記載が必要
- 対象法人の従業員要件は400人超で対象外に、つまり厳しくなった
本記事は制度の一般的な内容を紹介するものであり、実際に適用できるかどうかの最終判断は行っていません。個別の状況にあてはまるかどうかは、必ず顧問税理士または所轄の税務署にご確認ください。
パソコンの購入を検討している方は、機材そのものの選び方を扱った記事もあわせて参考にしてみてください。
機材選びとあわせて相談したい方へ
制度を理解したところで、「結局どのパソコンを選べばいいのか」で迷う方は少なくないはずです。特例が使えるかどうかは金額の話。業務に合った性能かどうかは、また別の判断になります。
経理・税務まわりの効率化については、他にもいくつか記事があります。証憑整理やインボイス番号のチェックを自動化するアイデアも紹介していますので、中小企業の経理を自動化するアイデア20選もあわせてご覧ください。
機材選びから業務全体の設計まで、まとめて相談したいという方は、無料相談でお話をうかがっています。気になる方はお問い合わせページからどうぞ。
参考資料
- 中小企業庁「少額減価償却資産の特例」(2026年9月6日確認)
- 国税庁「令和8年度 法人税関係法令の改正の概要」4 主な中小企業税制の見直し(PDF)(2026年9月6日確認)
- 財務省「令和8年度税制改正の大綱(3/9)三 法人課税」(2026年9月6日確認)
※国税庁タックスアンサー(No.5408・No.2100)は2026年9月6日時点で改正前の「30万円未満」という記載のまま残っています。本記事では意図的にリンクを掲載していません。制度は今後変わる可能性もあるため、購入を検討する際は最新の公表情報もあわせてご確認ください。
コメント